- Fitch Ratings Indonesia mempertahankan peringkat nasional jangka panjang BTN pada level AAA(idn) dengan prospek stabil
- Penguasaan pasar KPR nasional oleh BTN mencapai 38 persen dan KPR subsidi sebesar 81 persen per akhir Juni 2026
- Pendanaan wholesale perseroan menanjak menjadi Rp52,29 triliun pada September 2026 didukung emisi obligasi sosial
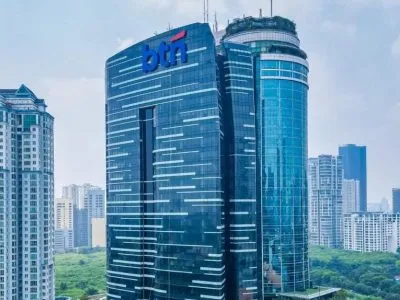
WartaPurwakarta - Peringkat nasional jangka panjang PT Bank Tabungan Negara (Persero) Tbk kembali dikukuhkan pada level tertinggi AAA(idn) dengan prospek stabil oleh Fitch Ratings Indonesia. Dominasi serta peran sentral perseroan dalam menyokong pembiayaan sektor hunian nasional menjadi pertimbangan fundamental di balik penetapan peringkat tersebut.
Berdasarkan data operasional hingga akhir Juni 2026, perseroan menguasai sekitar 38 persen pangsa pasar kredit pemilikan rumah (KPR) secara nasional. Pada ceruk KPR bersubsidi, dominasi BTN bahkan menembus kisaran 81 persen. Fitch menilai status perseroan sebagai motor penggerak utama pembiayaan perumahan rakyat sukar tergantikan oleh kompetitor lain dalam waktu dekat, selaras dengan agenda prioritas pemerintah lewat Program 3 Juta Rumah.
Corporate Secretary BTN Ramon Armando menyatakan bahwa afirmasi peringkat tertinggi ini menegaskan reputasi perseroan di industri perbankan nasional.
"Dipertahankannya rating AAA(idn) dengan Outlook Stable merupakan kepercayaan yang sangat penting bagi BTN. Kepercayaan ini tentunya harus kami jaga dengan terus memperkuat peran BTN dalam memperluas akses masyarakat terhadap pembiayaan perumahan," ujar Ramon di Jakarta, Senin (5/10/2026).
Peluang sokongan penuh dari pemerintah bila perseroan menghadapi tantangan likuiditas juga dinilai sangat tinggi oleh Fitch. Penilaian itu mengacu pada struktur kepemilikan mayoritas saham oleh negara serta fungsi strategis BTN dalam menjalankan kebijakan hunian nasional.
Otoritas perbankan pun telah menetapkan BTN sebagai bank berdampak sistemik domestik atau domestic systemically important bank. Pada paruh pertama 2026, penguasaan aset perseroan merepresentasikan 3,8 persen dari total aset perbankan nasional, mengukuhkan posisinya sebagai bank komersial terbesar kelima di Indonesia.
Ramon menuturkan bahwa kepemimpinan pasar tersebut dibarengi komitmen pemenuhan fasilitas tempat tinggal bagi seluruh lapisan masyarakat.
"Posisi BTN sebagai pemimpin pasar KPR tentunya membawa tanggung jawab yang besar. Kami ingin memastikan bahwa skala bisnis yang semakin besar juga diikuti kemampuan yang semakin kuat untuk melayani kebutuhan pembiayaan perumahan masyarakat, khususnya masyarakat berpenghasilan rendah," katanya.
Selain peringkat korporasi jangka panjang, peringkat surat utang senior tanpa jaminan milik BTN turut dipertahankan pada level AAA(idn), sedangkan peringkat jangka pendek nasional berada di level F1+(idn). Di skala Fitch, label AAA(idn) mengindikasikan kemampuan pembayaran kewajiban paling prima dengan potensi risiko gagal bayar paling minimal di pasar domestik.
Iklan
Iklan — In-Article Middle (728×90)
Penilaian kali ini melanjutkan tren performa positif perseroan dalam kurun tiga tahun pamungkas. Setelah menempati peringkat AA+ pada 2024, posisi BTN terangkat ke level AAA pada 2025 dan berhasil dipertahankan pada 2026 berkat prospek usaha yang stabil.
Kredibilitas rating tersebut turut memperlebar ruang penghimpunan dana perseroan. Saldo pendanaan wholesale BTN terpantau menyentuh Rp52,29 triliun pada September 2026, menanjak dari angka Rp40,74 triliun pada Januari 2026.
Penguatan struktur likuiditas dilakukan pula melalui penerbitan Obligasi Berwawasan Sosial Berkelanjutan I Bank BTN Tahap II Tahun 2026 berplafon Rp2 triliun. Emisi surat utang ini terbagi ke dalam Seri A senilai Rp950 miliar bertenor 370 hari berimbal hasil kupon 7,05 persen, serta Seri B sejumlah Rp1,05 triliun dengan jangka waktu tiga tahun dan tingkat kupon 7,25 persen.
Sumber: Halo Purwakarta