- Kadin mendorong Pemkab Purwakarta mengedukasi pedagang emas serta mencegah peredaran logam mulia non-SNI
- Pajak Penghasilan penjualan emas ditegaskan sebagai kewenangan pusat berdasarkan UU HKPD sehingga pemda dilarang memungut retribusi serupa
- Pelaku usaha diwajibkan melaporkan transaksi tunai jual beli emas bernilai Rp100 juta ke atas sesuai UU P2SK
WartaPurwakarta - Kamar Dagang dan Industri (KADIN) Kabupaten Purwakarta mendorong pemerintah daerah setempat mengedukasi para pelaku usaha emas agar menaati ketentuan perpajakan, sekaligus memperkuat proteksi bagi konsumen dari peredaran emas ilegal yang tidak bersertifikat maupun belum berstandar SNI.
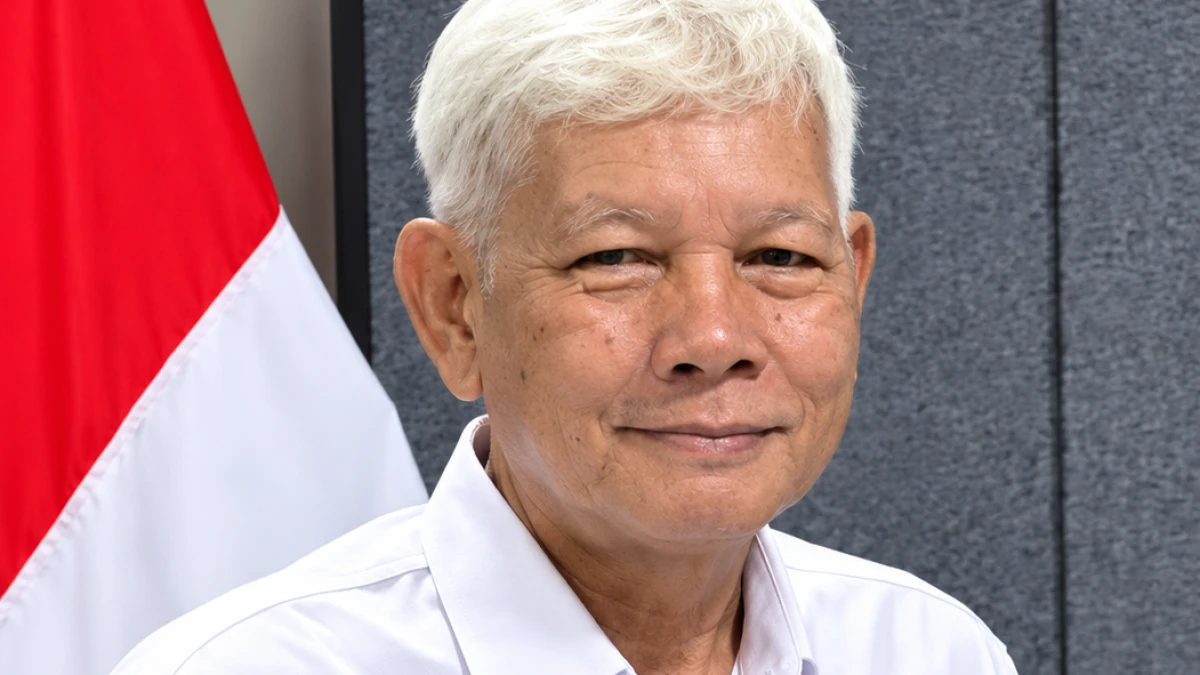
Pengurus KADIN Purwakarta Ricad Sompi mengimbau instansi terkait, seperti Dinas Perdagangan, Dinas Koperasi dan UMKM, beserta aparat penegak hukum setempat, untuk segera menjalin koordinasi dengan Kantor Pelayanan Pajak (KPP) Pratama Purwakarta. Kolaborasi ini dipandang penting guna memfasilitasi para pedagang agar selaras dengan regulasi nasional serta membentengi masyarakat dari praktik perniagaan yang melanggar aturan.
Ricad menekankan bahwa pemungutan Pajak Penghasilan (PPh) atas jual beli emas sepenuhnya merupakan domain pemerintah pusat melalui Direktorat Jenderal Pajak (DJP) Kementerian Keuangan, bukan hak pemerintah daerah. Sesuai Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD), jenis pajak yang boleh ditarik oleh pemda telah diatur secara limitatif.
Pemerintah daerah diminta tidak menelurkan kebijakan pungutan terselubung yang menyerupai pajak penghasilan dari transaksi komoditas tersebut. Kebijakan semacam itu dinilai melanggar UU HKPD, berpotensi menciptakan ketidakpastian hukum, serta dapat merusak iklim investasi di Purwakarta. Pemda disarankan berfokus mengoptimalkan pendapatan dari pos legal, seperti Pajak Barang dan Jasa Tertentu pada sektor restoran dan hotel, maupun retribusi resmi lainnya, tanpa membebani pemilik toko emas ataupun investor emas dengan pungutan liar.
Terkait aspek teknis perpajakan, Ricad menguraikan bahwa laba atau capital gain dari transaksi emas yang dijalankan perorangan secara rutin berpotensi dikenai PPh. Apabila transaksi dilakukan melalui entitas formal, semisal PT Pegadaian atau toko emas berbadan hukum, pemotongan PPh Pasal 22 maupun PPh Final menjadi kewajiban pelaku usaha selaku wajib pajak badan.
Iklan
Iklan — In-Article Middle (728×90)
Untuk Pajak Pertambahan Nilai (PPN) emas batangan investasi, konsumen disarankan melakukan pembelian melalui Pedagang Fisik Emas (PFE) resmi terdaftar agar mendapatkan kejelasan status pajak dan terhindar dari produk palsu. Di samping itu, Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (P2SK) mengamanatkan pelaporan Transaksi Keuangan Tunai (TKT) untuk setiap jual beli emas secara kontan dengan nominal menyentuh atau melampaui Rp100 juta.
Sumber: Pasundan Ekspres - Jawa Barat